市场对宁德时代最新给出的定价,不是根据它今年赚了多少钱,而是根据它将来只是一个电池厂。
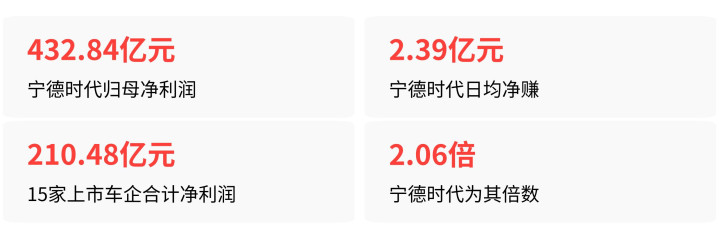
这话听着矛盾,但正是这轮下跌的核心逻辑。2026年上半年,宁德时代归母净利润432.84亿元,相当于每天净赚2.39亿元。同期,15家主流上市车企归母净利润合计210.48亿元——宁德时代一家赚的钱,是这15家车企总和的2.06倍。
可就在这份历史上最强半年度业绩摆上台面之后,9月8日,宁德时代A股盘中最低触及326元,较5月7日467.34元的年内高点回撤了约30.2%,已经是年内新低。
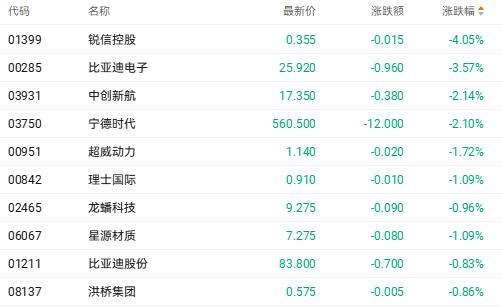
宁德时代港股股价交易行情截图
业绩创新高,股价跌得比谁都狠。这不是基本面崩了,是市场给它换了一套定价框架。
根本不是“业绩杀”,而是“估值杀”把9月以来这波急跌的时间线排开,能看到几个明确的催化剂:9月2日,匈牙利德布勒森工厂因镍暴露事件被当地政府暂停三个区域作业;9月3日,公司公告确认,7月24日抛出的200亿到400亿回购方案,截至8月31日“尚未实施”;9月7日,中石化(香港)减持850万股H股,当日H股沽空比率飙到48.24%。
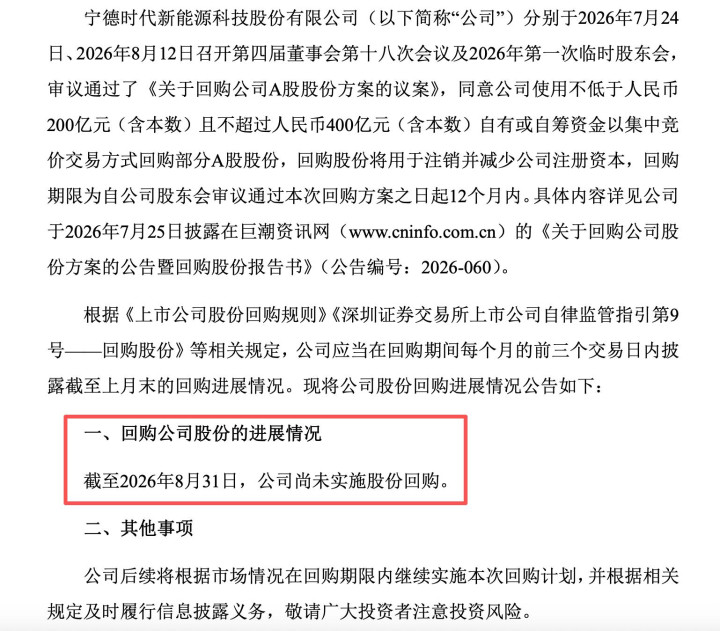
宁德时代股份回购进展公告公示截图
三件事叠在一起,资金面立刻起了反应——近十个交易日,主力资金净流出超48亿元。
但把时间轴拉长一点就会发现问题:这些只是触发器,不是发动机。5月7日到9月8日这四个月,宁德时代市值从高点蒸发了约6000亿元。单靠一个匈牙利工厂停工、一个回购空窗期,解释不了这个体量的资金离场。
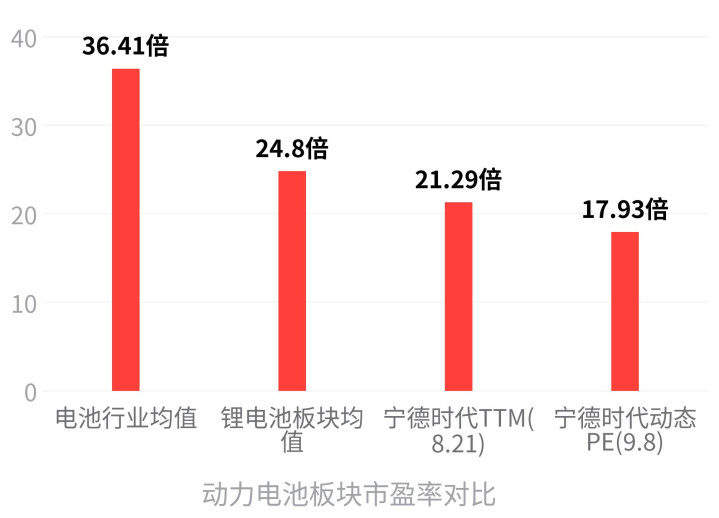
真正的原因在估值框架上。截至8月21日,宁德时代TTM市盈率约21.29倍,而同期电池行业均值是36.41倍、锂电池板块是24.8倍,它比同行的估值折价了四成以上,甚至低于自身2023到2025年末的市盈率中枢22.14倍。9月8日收盘后,动态市盈率进一步压缩到17.93倍。
市场在干什么?它不再按“电池=半导体式成长赛道”给估值,而是按“电池=大宗商品式周期制造”来定价。在成长股框架下,业绩高增长是好事,意味着估值可以继续扩张;在周期股框架下,业绩创新高反而是危险信号——它意味着这一轮周期可能已经走到了顶部。
这种反向对应不是第一次出现。2023年,行业产能过剩最严重的时候,宁德时代PE跌到16.22倍,那是估值底部;2026年上半年,公司产能利用率94.86%、近乎满产满销,盈利中枢较上年上移超40%,反而PE被压在18到21倍。行业的周期高点,恰好对应了估值的低点。
一个更残酷的参照是同一板块里的其他公司。湖南裕能上半年净利润同比暴增853%,但股价较历史高点近乎腰斩。天赐材料、多氟多这些材料龙头,业绩预告发布后股价反而跌了9%到18%。整个动力电池板块已经形成了一种共识:高增长的数字,不是买点,而是卖点。
成本端三把刀,都是确定性利空如果说估值框架切换是市场在重算“值多少钱”,那成本端的变化就是市场在重算“将来能赚多少钱”。
现在压在宁德时代身上的,有三条不在它控制范围内的利空。
第一条是锂价。2026年上半年,国内电池级碳酸锂现货均价约16.34万元/吨,较2025年同期的7.04万元/吨同比上涨了约132%。宁德时代在业绩会上把毛利率下滑解释为一个“数学问题”——单位毛利没变,分母收入变大,毛利率就被摊薄了。
但原材料成本实实在在地在涨,Q2毛利率已连续两个季度环比下滑,动力电池板块毛利率从上年同期的22.41%降到20.63%,储能电池系统毛利率从25.52%降到23.96%。
第二条是消费税。2026年9月1日起,锂电池消费税按2%征收,2027年9月上调到4%。这直接增加了生产成本,不是一次性冲击,而是持续性的盈利压力。
第三条是出口退税分步归零。2026年4月已从9%降至6%,2027年将完全取消,头部企业每年因此减少退税款10到20亿元。叠加欧盟反补贴调查和美国IRA法案的高门槛,海外扩张的估值溢价被系统性压缩。
这三条加在一起,构成了一个确定性很强的成本上行通道。在业绩说明会上,宁德时代管理层对长期需求很乐观,说未来五年实现年均复合增长率20%到30%没问题。但市场现在盯着的不是“能不能增长”,而是“增长的代价是多少”。
一个问题:764GWh产能投下去,谁消化再往深一层看,这轮下跌背后还有一个更根本的疑虑:宁德时代现在在建产能764GWh,已经超过了公司当前一年的出货体量。存货规模1308亿元,约相当于上半年营收的47%。
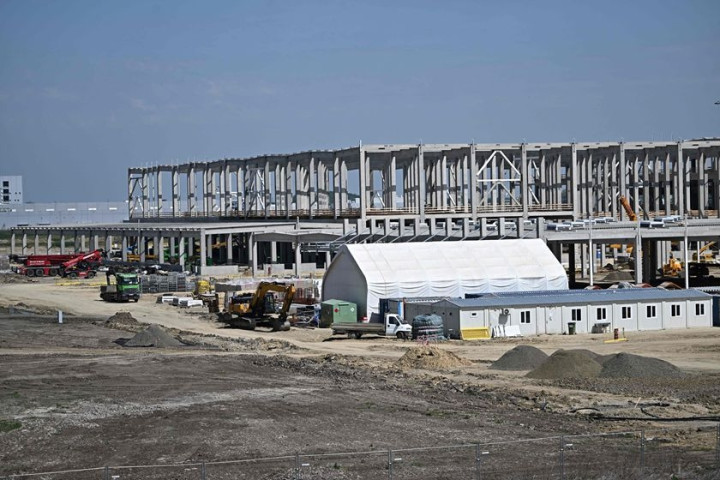
动力电池大型工厂项目在建施工现场
这么大的产能投下去,一旦需求增速放缓,目前94.86%的产能利用率就很难维持,业绩拐点就会比预期来得更快。
车企的应对也加重了这种疑虑。车企多元化电池供应、自研电池,不是最近才出现的新趋势,2018年长城汽车就把电池事业部独立成了蜂巢能源,2022年广汽投资109亿元成立因湃电池,2023年长安发布自研电池品牌“金钟罩”。
2025到2026年,这个趋势进入了落地的密集期:理想L8搭载自研5C电池包,小米推出龙甲电池,华为发布巨鲸电池平台。这不是“去宁德化”的突袭,而是整车企业长期布局后的自然结果。
但市场会把它和宁德时代的高估值放在一起看,然后得出一个结论:下游分散供应的趋势越确定,宁德时代未来的定价权就越不确定。
两套逻辑,一个结果。成长股的钱,宁德时代已经赚过了;周期股的钱,它现在还在学怎么挣。
凯丰配资提示:文章来自网络,不代表本站观点。